
Bez opłat za posiadanie karty. Do 57 dni bez odsetek - 14,49% po okresie bezodsetkowym
Bez zbędnych opłat
- 0 zł za posiadanie karty
- 0 zł za przelewy z karty
- 0 zł za wydanie pierwszej karty
- 0% prowizji UniCredit za wypłaty z bankomatów

Na przejrzystych warunkach
- Okres bezodsetkowy do 57 dni
- Oprocentowanie po okresie bezodsetkowym - 14,49%
- RRSO 15,49%
- Limit do 50 000 PLN
Łatwy i szybki proces
- Bardzo prosty wniosek i szybka decyzja
- Nie musisz mieć u nas konta
- Wniosek w aplikacji lub na stronie
- Karta fizyczna i wirtualna

4 proste kroki, by otrzymać kartę kredytową Mastercard
Zeskanuj kod i pobierz aplikację
1
Złóż wniosek o kartę kredytową
Przez stronę internetową lub w aplikacji
2
Potwierdź swoją tożsamość
I odpowiedz na kilka łatwych pytań
3
Zapoznaj się z umową dot. karty
A następnię ją podpisz
4
Korzystaj z wirtualnej karty kredytowej
Lub zamów fizyczną
Oprocentowanie i opłaty
Opłata za posiadanie karty
0 ,00 ZŁ
Opłata za wydanie pierwszej fizycznej karty
0 ,00 ZŁ
Prowizja za przelewy z karty kredytowej
0 ,00 %
Prowizja za wypłatę gotówki w bankomacie
0 ,00 %
Oprocentowanie po okresie bezodsetkowym
14 ,49 %
Potrzebujesz konsultacji przy karcie kredytowej?
Skontaktuj się z nami przez Centrum Wsparcia.

Możesz korzystać z karty wirtualnej i fizycznej
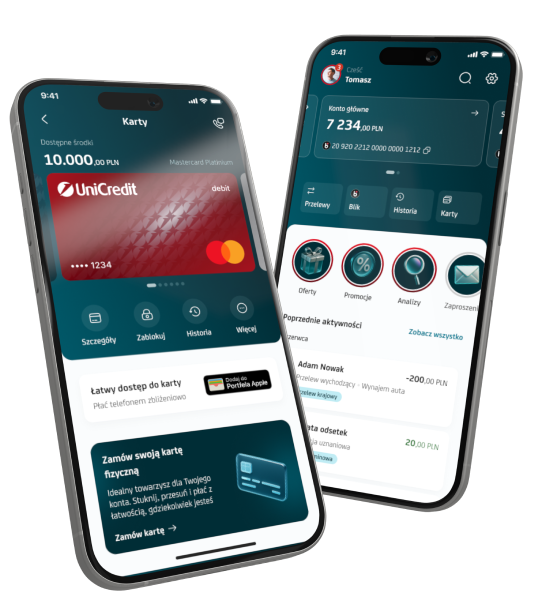
Dostęp do karty wirtualnej będziesz mieć już po podpisaniu umowy. Możesz płacić nią online i dodać do cyfrowego portfela.
Wniosku w aplikacji

Często zadawane pytania
Klient musi być obywatelem RP, w wieku minimum 20 lat i posiadać zdolność kredytową i dobrą historię kredytową.
Maksymalny limit to 50 000 PLN i zależy od zdolności kredytowej Klienta.
Okres bezodsetkowy to czas, w którym można spłacić zadłużenie na karcie kredytowej bez naliczania odsetek. Aby z niego korzystać, należy spłacić całe zadłużenie w terminie wskazanym na wyciągu. Korzystanie z niego jest możliwe tylko przy transakcjach bezgotówkowych, a wypłaty gotówki od razu podlegają oprocentowaniu. W przypadku 57-dniowego okresu bezodsetkowego, 30 dni to cykl rozliczeniowy i 27 dni to czas na spłatę zadłużenia.
Informacje można znaleźć w umowie karty kredytowej oraz w Tabeli opłat i prowizji.
Spłacanie minimalnej kwoty na karcie kredytowej wiąże się z naliczaniem odsetek od pozostałej kwoty zadłużenia, podczas gdy pełna spłata w okresie bezodsetkowym pozwala uniknąć dodatkowych kosztów.
Jeśli karta została zgubiona lub skradziona, należy wybrać opcję "Zastrzeż kartę" w aplikacji mobilnej. Prosimy pamiętać, że po zastrzeżeniu karty nie będzie możliwe cofnięcie tej operacji.
Kod PIN do karty nadajesz i ustawiasz w aplikacji podczas zamawiania karty fizycznej.
Kod CVC można znaleźć w aplikacji w zakładce "Karty". Wystarczy wybrać odpowiednią kartę, a następnie pod wizerunkiem karty kliknąć w "Szczegóły". Trzycyfrowy kod CVC będzie widoczny na ekranie. Ze względów bezpieczeństwa kod CVC nie jest umieszczony na karcie plastikowej.
Wyciągi znajdziesz w aplikacji UniCredit. W wyciągach podajemy informację o Twoim zadłużeniu i okresie spłaty.

Uwolnij potencjał swoich pieniędzy z aplikacją UniCredit
Zobacz, jak sprawnie możesz zarządzać wszystkimi swoimi finansami w jednym miejscu:
- Topowe kursy walut i darmowe przelewy natychmiastowe w PLN i EUR
- Darmowe wypłaty z bankomatów na całym świecie - UniCredit nie pobiera opłaty od Klientów indywidualnych
- Atrakcyjne oszczędzanie w PLN, USD i EUR
- Szeroka oferta inwestowania - lokalnie i globalnie
- Prowadzenie konta za 0 PLN - bez warunków
- Superszybkie kredyty
Pobierz aplikację bankową nowej generacji!


Zeskanuj kod i pobierz aplikację
Informacje prawne
Informacje o działalności w Polsce
UniCredit S.p.A. prowadzi działalność bankową w Polsce poprzez oddział – UniCredit S.p.A. Spółka Akcyjna II Oddział w Polsce.
Gwarancja depozytów i nadzór
Depozyty klientów UniCredit są gwarantowane w oparciu o jednolite przepisy obowiązujące w całej Unii Europejskiej, co zapewnia taki sam poziom ochrony oszczędności, jak w pozostałych bankach w Polsce. Wysokość gwarancji wynosi do 100 000 EUR lub jej równowartość w walucie krajowej dla każdego klienta, który ma depozyty w banku. Wszystkie depozyty w banku są sumowane, do tej łącznej kwoty.
Depozyty zgromadzone w banku objęte są gwarancjami włoskiego funduszu gwarancyjnego Fondo Interbancario di Tutela dei Depositi (FITD) - Międzybankowy Fundusz Ochrony Depozytów (Włochy), adres: Via del Plebiscito, 102 - 00186 Rzym, Włochy. Jako instytucja kredytowa utworzona zgodnie z prawem włoskim będąca spółką dominującą UniCredit Banking Group, UniCredit S.p.A. podlega nadzorowi Europejskiego Banku Centralnego (EBC) oraz właściwych włoskich organów nadzoru: Banku Włoch (Banca d’Italia) oraz Narodowej Komisji ds. Spółek i Giełdy (Commissione Nazionale per le Società e la Borsa – CONSOB). Tym samym bank nie jest nadzorowany przez Komisję Nadzoru Finansowego, z zastrzeżeniem art. 141a ustawy - Prawo bankowe. Oznacza to, że KNF monitoruje działalność banku zgodnie z polskim prawem bankowym. Nadzór finansowy w Unii Europejskiej opiera się na wspólnych standardach i wysokich wymaganiach regulacyjnych obowiązujących banki we wszystkich krajach UE.
Więcej informacji: www.fitd.it oraz unicredit.pl/nota-prawna.
Przykład reprezentatywny
Rzeczywista Roczna Stopa Oprocentowania (RRSO) 15,49%, całkowita kwota kredytu (bez kredytowanych kosztów) 10 000 zł, całkowita kwota do zapłaty 10 802,14 zł, oprocentowanie zmienne 14,49% w skali roku, całkowity koszt kredytu 802,14 zł (w tym: opłata roczna za kartę główną 0 zł, odsetki 802,14 zł), 11 miesięcznych rat po 900,18 zł, ostatnia rata 900,16 zł. Kalkulacja na 24.03.2026 r. Słownik pojęć reprezentatywnych: unicredit.pl/regulacje. Kredytodawca: UniCredit S.p.A. Spółka Akcyjna II Oddział w Polsce.
Powyższe wyliczenia RRSO oraz wyliczenia wykonane za pomocą kalkulatora mają charakter orientacyjny i przykładowy. Służą one wyłącznie celom informacyjnym i nie powinny być traktowane jako oferta lub usługa doradcza. Przyznanie i warunki kredytu zależą od indywidualnej oceny Twojej zdolności kredytowej. Pamiętaj, pożyczanie pieniędzy wiąże się z dodatkowymi kosztami!
Konto otworzysz w UniCredit S.p.A. Spółka Akcyjna II Oddział w Polsce. Nie pobieramy opłaty za prowadzenie konta w PLN i innych walutach, za pierwszą kartę do konta, za płatności BLIK w sklepach i w internecie, za przelewy natychmiastowe w PLN i EUR, a także za wypłaty z bankomatów w Polsce i na świecie. Operator bankomatu może naliczyć własne prowizje. Będziesz korzystać z międzybankowych kursów walut, a w czasie ich zamknięcia po kursie z ostatniego dnia roboczego. Szczegóły, regulaminy i wyjaśnienia pojęć usług reprezentatywnych na unicredit.pl/regulacje.
Konto oszczędnościowe w PLN otworzysz w UniCredit S.p.A. Spółka Akcyjna II Oddział w Polsce. Do 30.11.2026 r. skorzystasz z oprocentowania 2,5% w skali roku brutto (w tym oprocentowanie bazowe 0,05%, oprocentowanie preferencyjne 2,45%). Konto oszczędnościowe otworzysz, jeśli masz u nas konto osobiste.
Lokata ze stałym oprocentowaniem nawet 3,5% brutto w skali roku, na max. 25 mln PLN i max. na 24 miesiące. Możesz ją założyć, jeśli masz lub otworzysz u nas konto osobiste.
Zysk podlega opodatkowaniu. Tabele opłat, ogólne warunki, informacja o gwarancji depozytów i wyjaśnienia pojęć usług reprezentatywnych na unicredit.pl/regulacje.
Przykład reprezentatywny dla kredytu oraz RRSO dostępne na stronie banku. Przyznanie kredytu zależy od oceny zdolności kredytowej. Zaciąganie kredytu kosztuje.
Inwestowanie wiąże się z ryzykiem utraty kapitału. Żeby inwestować otwórz konto osobiste i inwestycyjne. Szczegóły, regulamin, tabela kosztów i wyjaśnienia pojęć usług reprezentatywnych na unicredit.pl/regulacje. UniCredit S.p.A. Spółka Akcyjna II Oddział w Polsce. Materiał reklamowy.