


Początkujący
Dopiero zaczynam
Chcesz zacząć inwestować? Sprawdź jak prosto przejść z nami od planów do działania. Zacznij od małych kwot, bo “kto inwestuje, ten sobie dziękuje”.
Inwestowanie wiąże się z ryzykiem utraty kapitału
Pieniądze to nie cel. To narzędzie do spełniania marzeń i budowania bezpiecznej przyszłości. Dzięki nim możesz wyinwestować swoją niezależność – zamiast czekać, aż ktoś da Ci ją w prezencie.
Bo kto inwestuje, ten sobie dziękuje.
Niezależnie od tego, czy stawiasz pierwsze kroki, czy jesteś na rynkach od lat, na naszej platformie wiedzy znajdziesz cenne inspiracje, które pomogą Ci świadomie budować własną strategię inwestycyjną. Znajdź rozwiązania dopasowane do Twoich celów.
Platforma inwestycyjna z dostępem do blisko 3000 instrumentów z 14 światowych giełd po jednych z najniższych rynkowych stawek
SprawdźGlobalny fundusz parasolowy z subfunduszami największych na świecie asset managerów, takich jak Pictet, Pimco, BlackRock czy Rockefeller
SprawdźStrategie inwestycyjne dostosowane do Twojego profilu inwestora zgodnie z ankietą MiFiD, aktywnie zarządzane przez naszych asset managerów
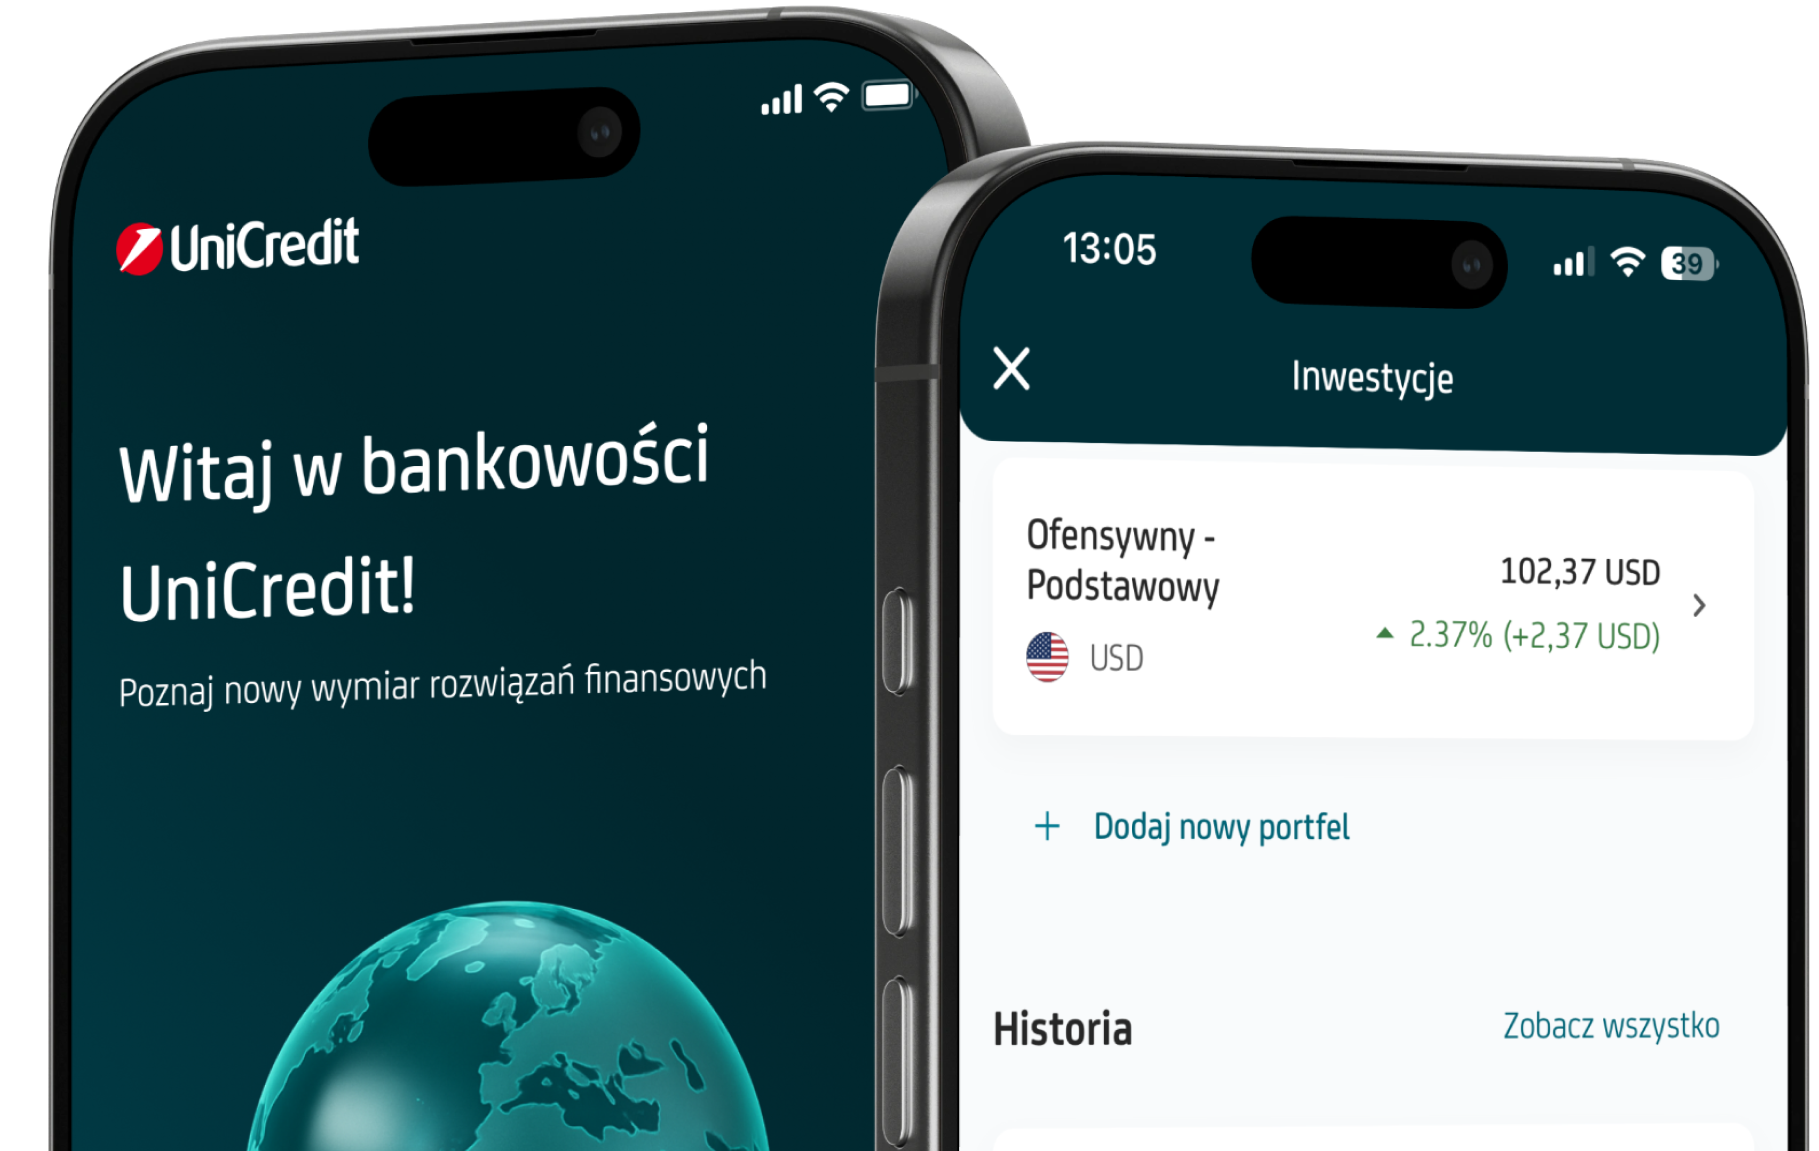
SprawdźI zobacz, jak sprawnie można zarządzać wszystkimi finansami w aplikacji UniCredit


Bez względu na to, czy dopiero wchodzisz do świata inwestycyjnego, czy czujesz się w nim już bardzo swobodnie, przygotowaliśmy rozwiązania dla początkujących i zaawansowanych.
Początkujący
Chcesz zacząć inwestować? Sprawdź jak prosto przejść z nami od planów do działania. Zacznij od małych kwot, bo “kto inwestuje, ten sobie dziękuje”.
zaawansowny
Znasz rynek, masz kapitał? Zbuduj zdywersyfikowany portfel. Sprawdź lokalne i globalne strategie, dla inwestorów, którzy wymagają więcej.
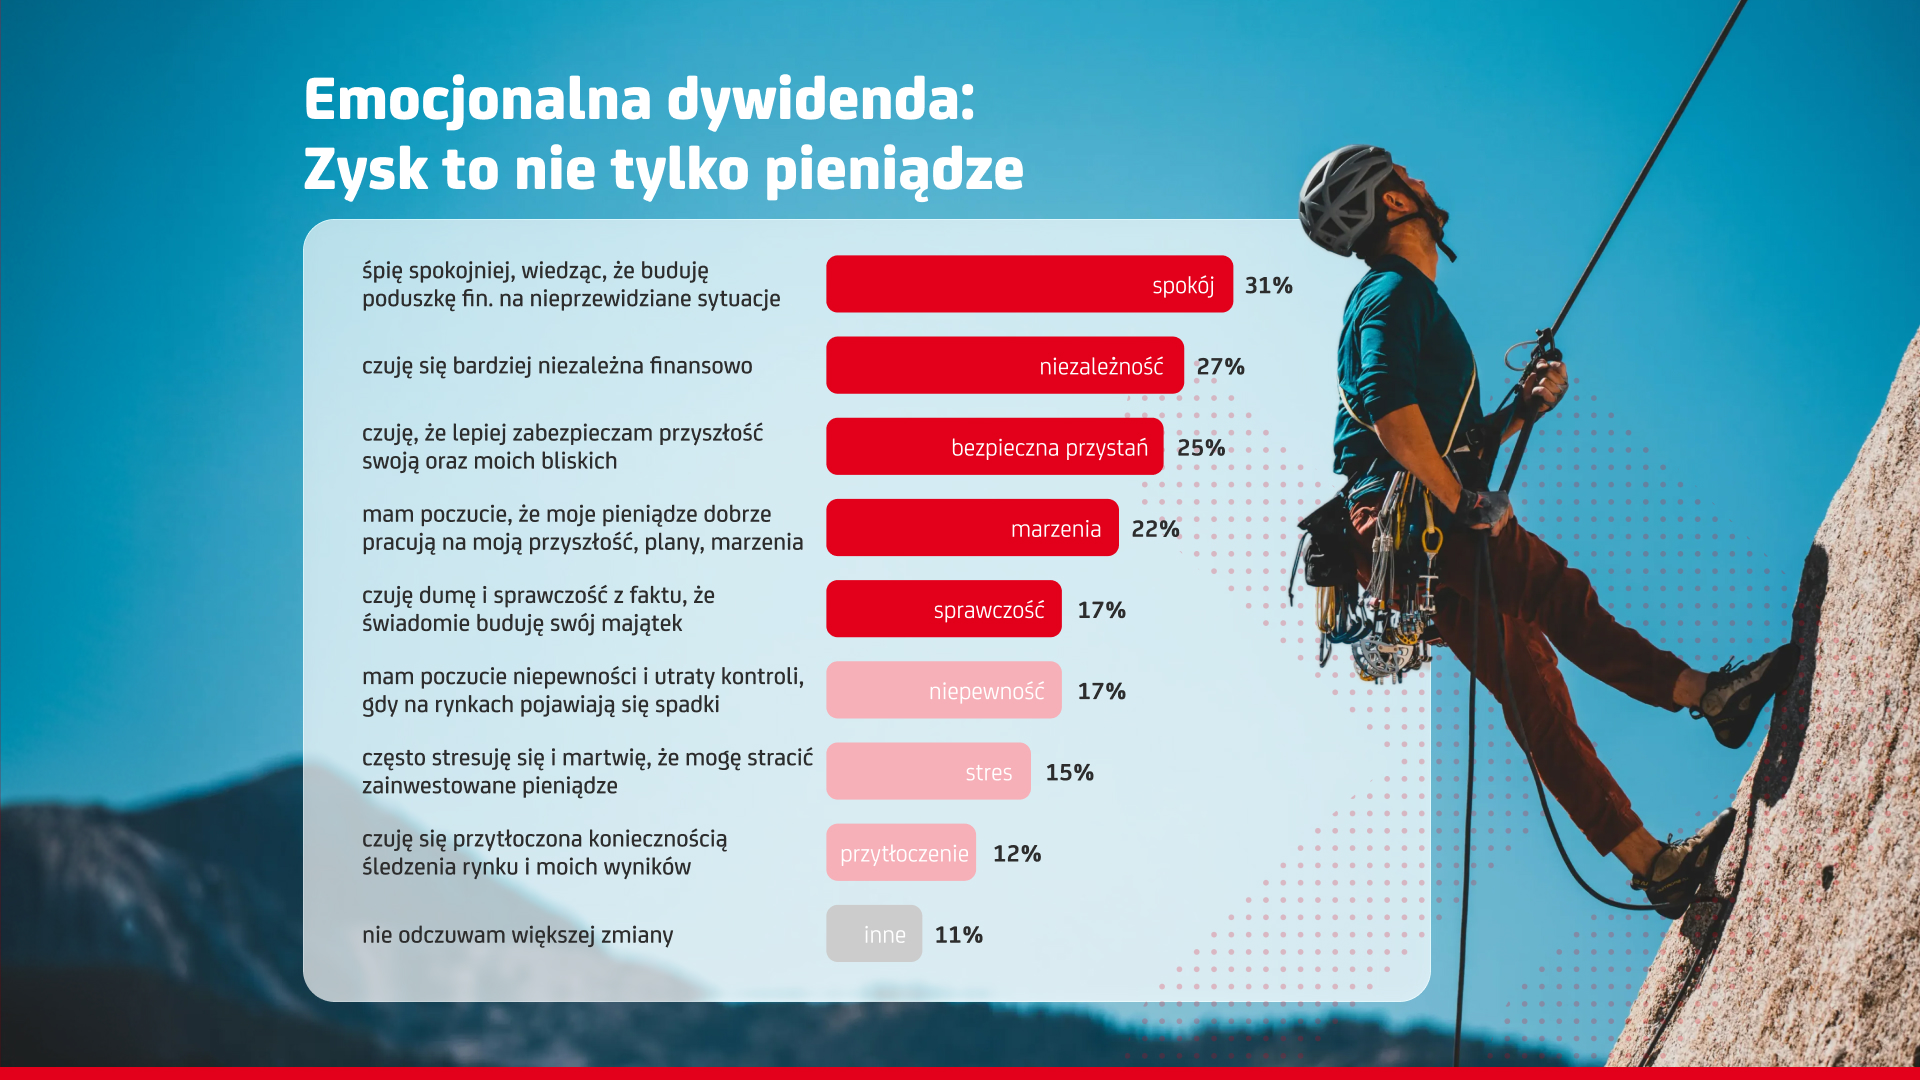
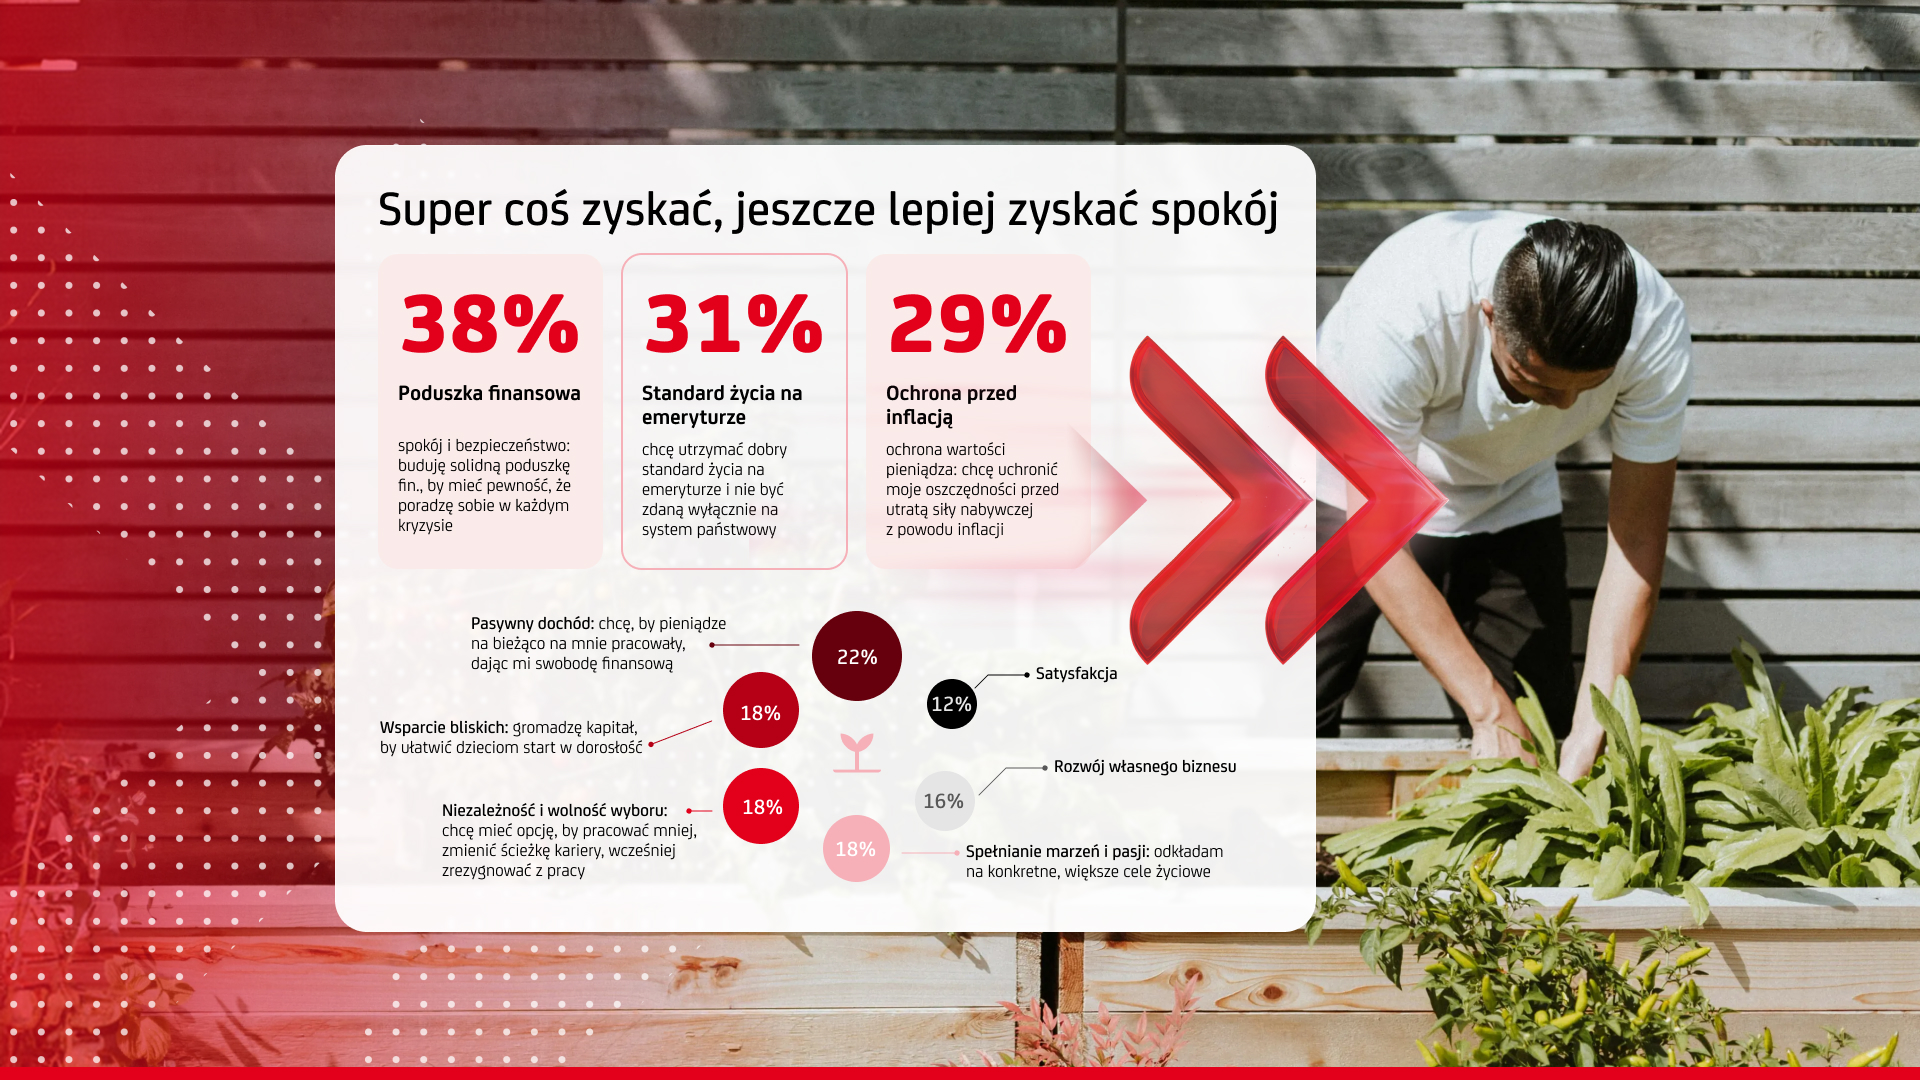
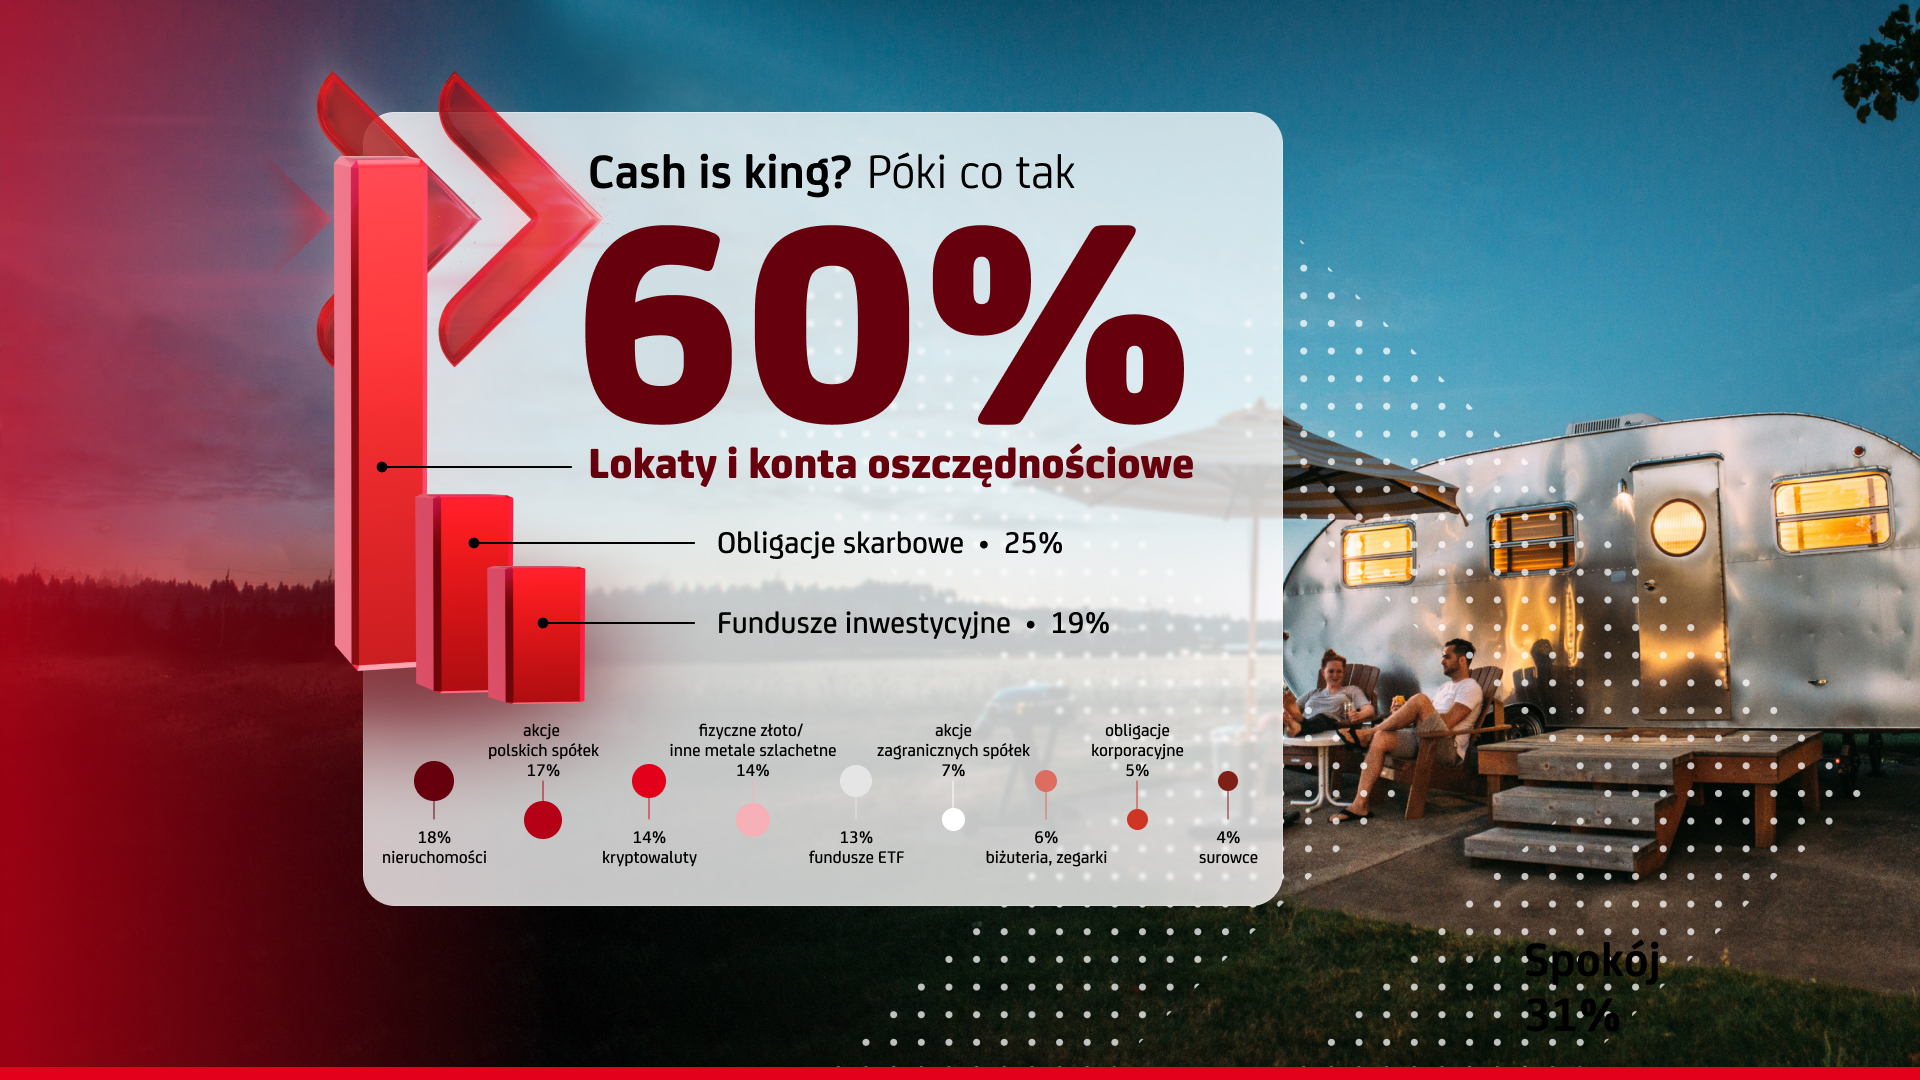
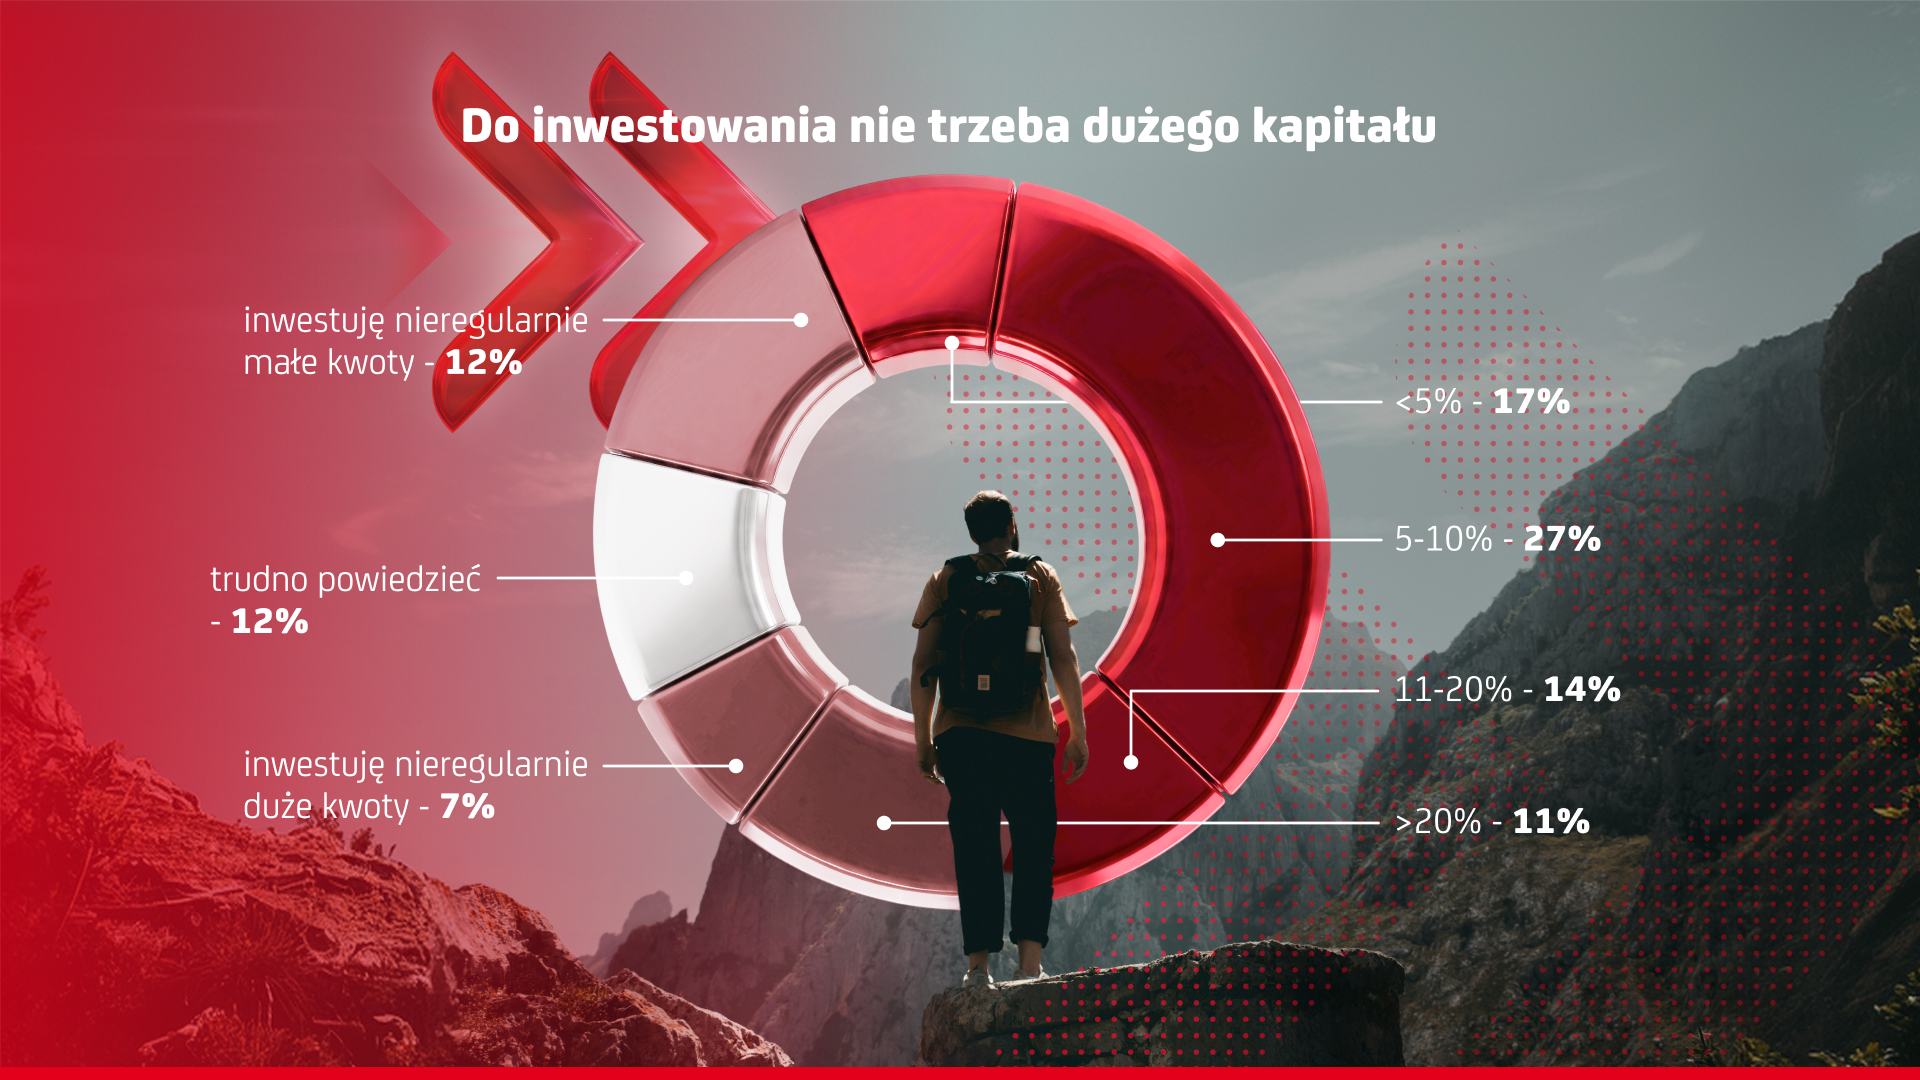
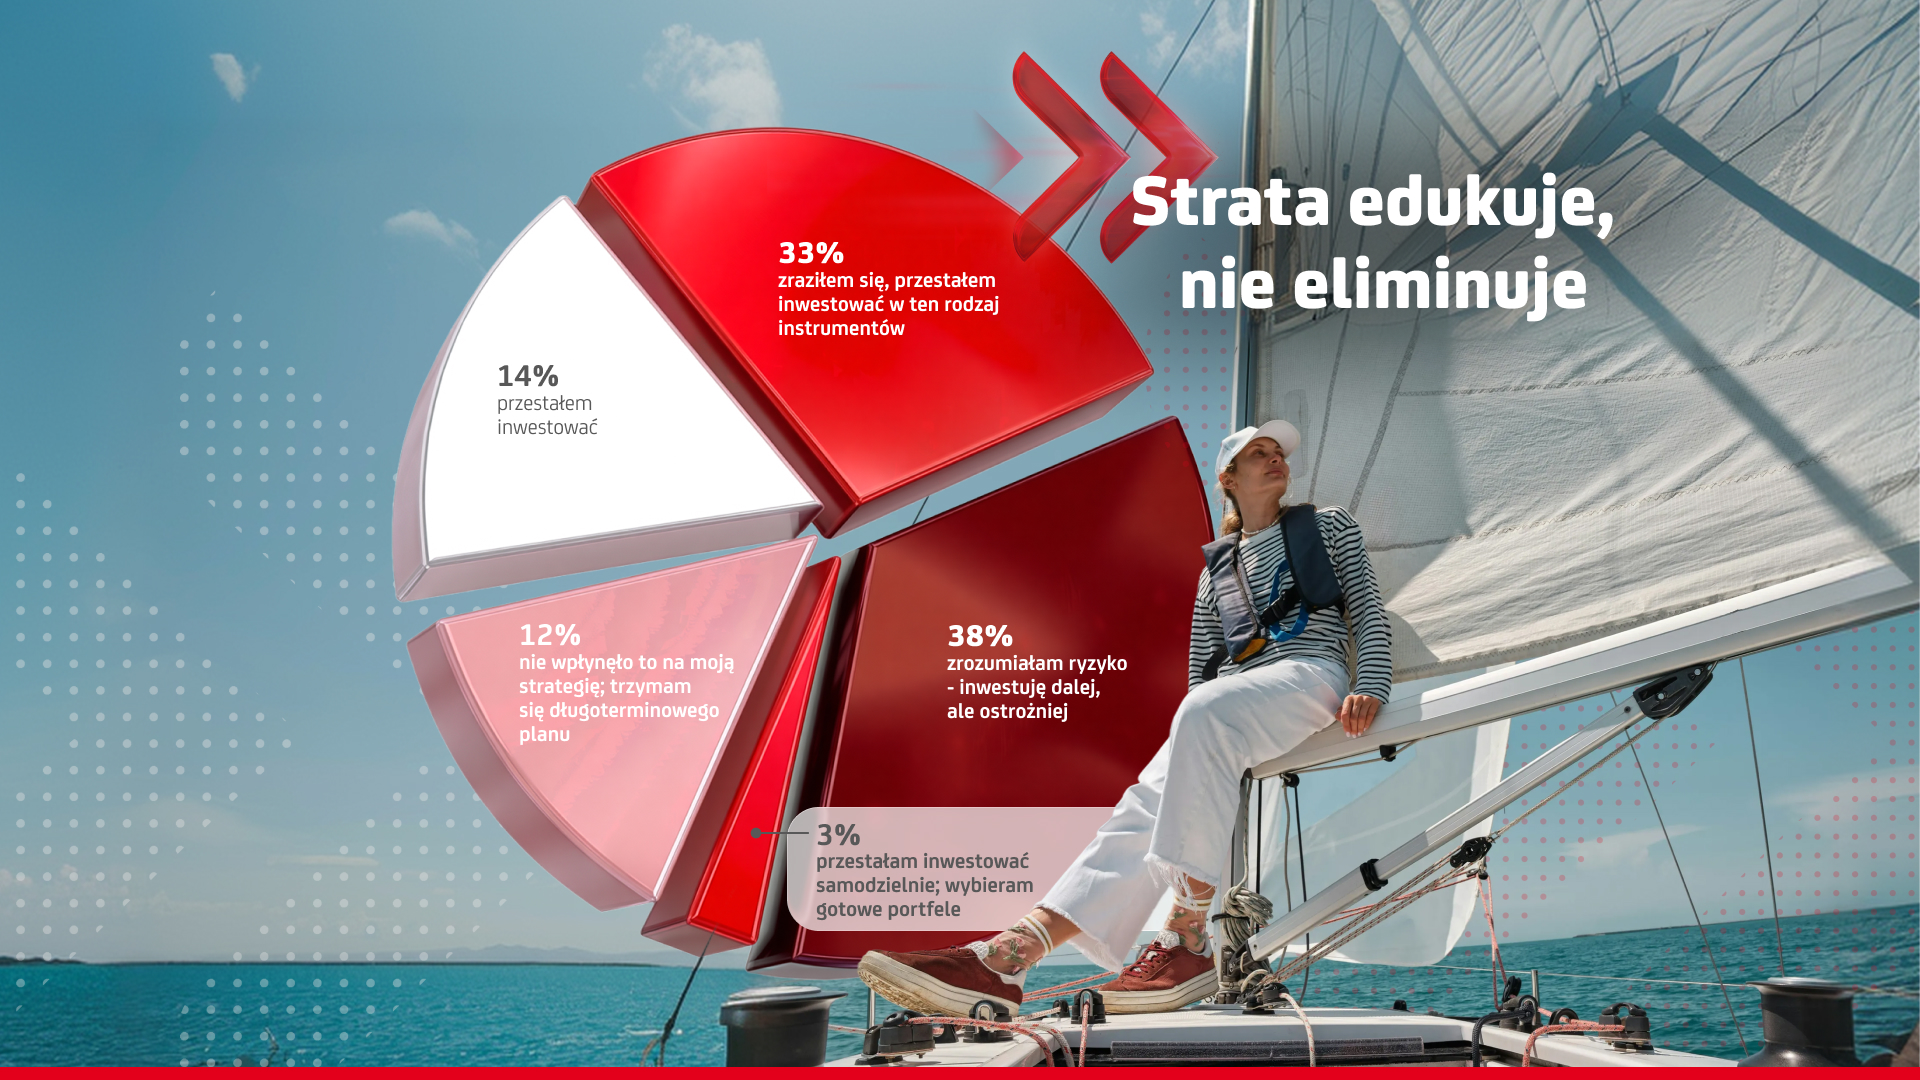
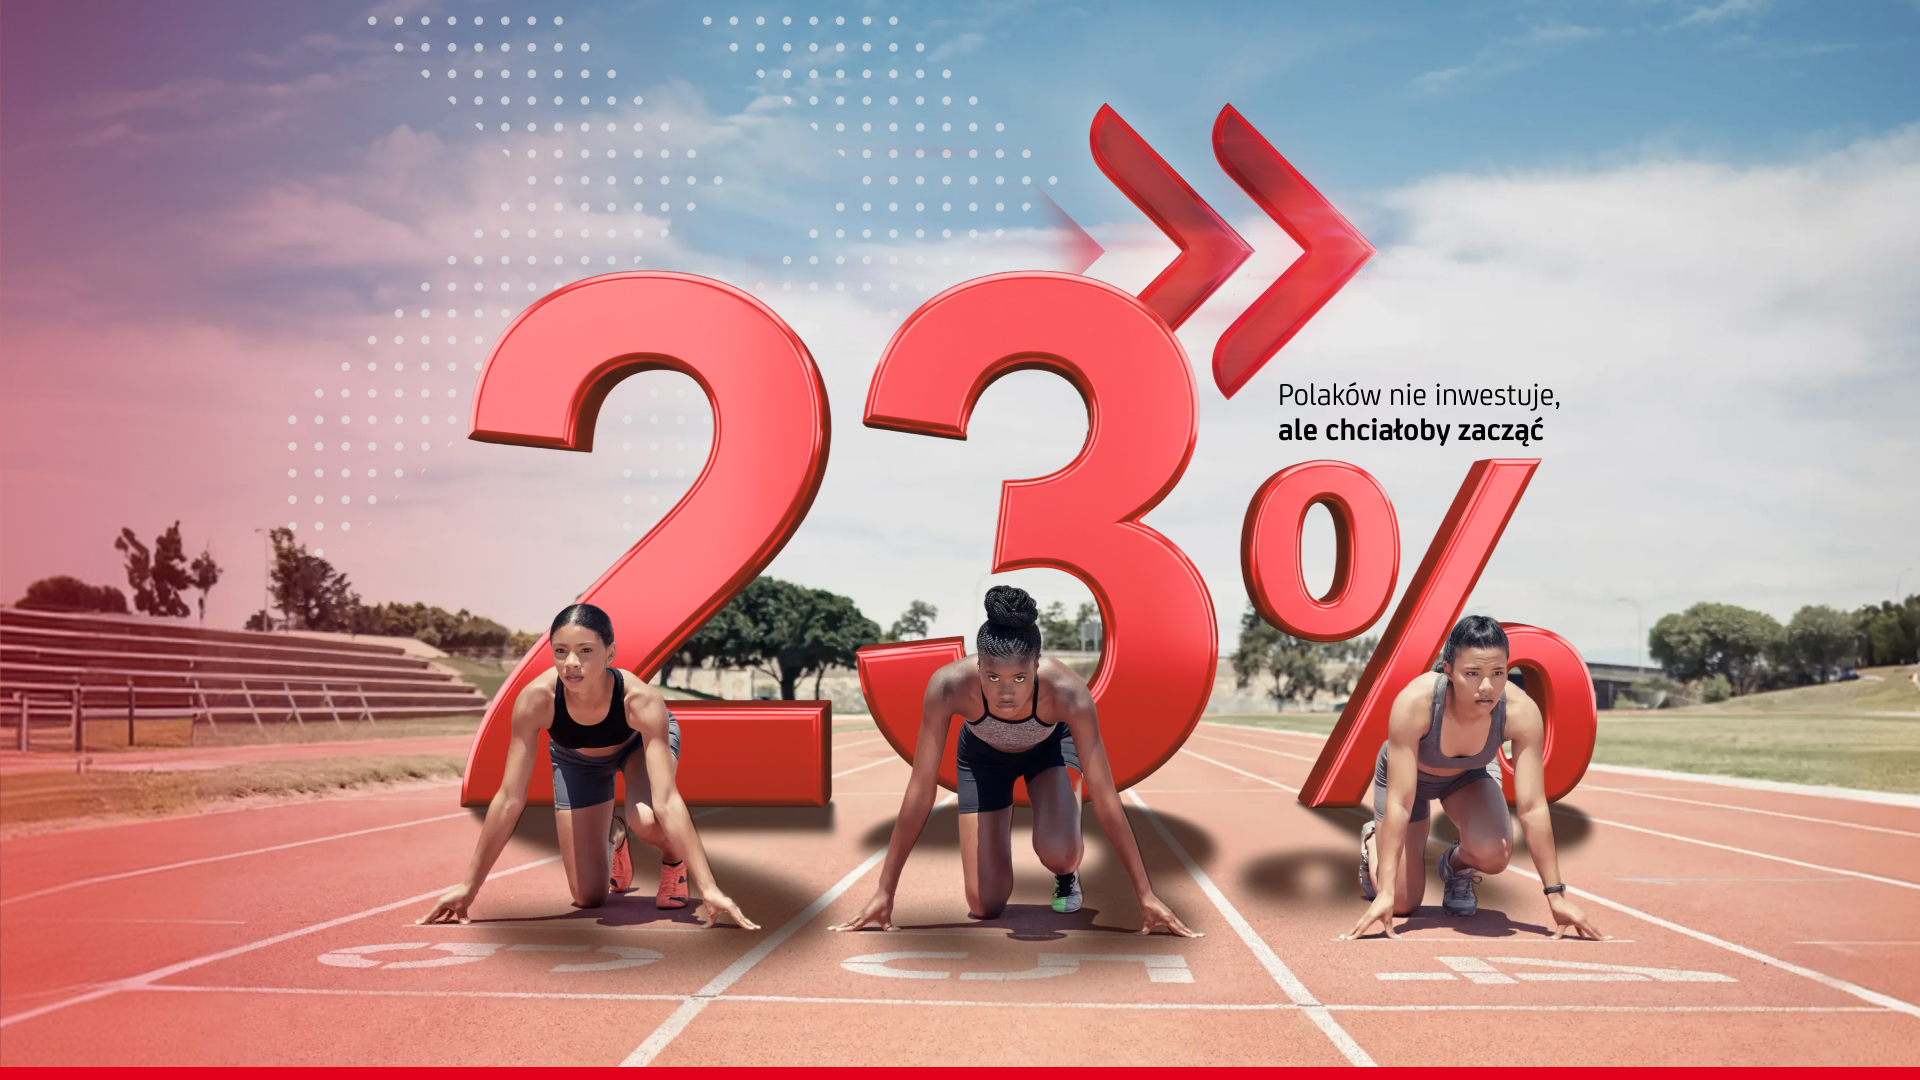
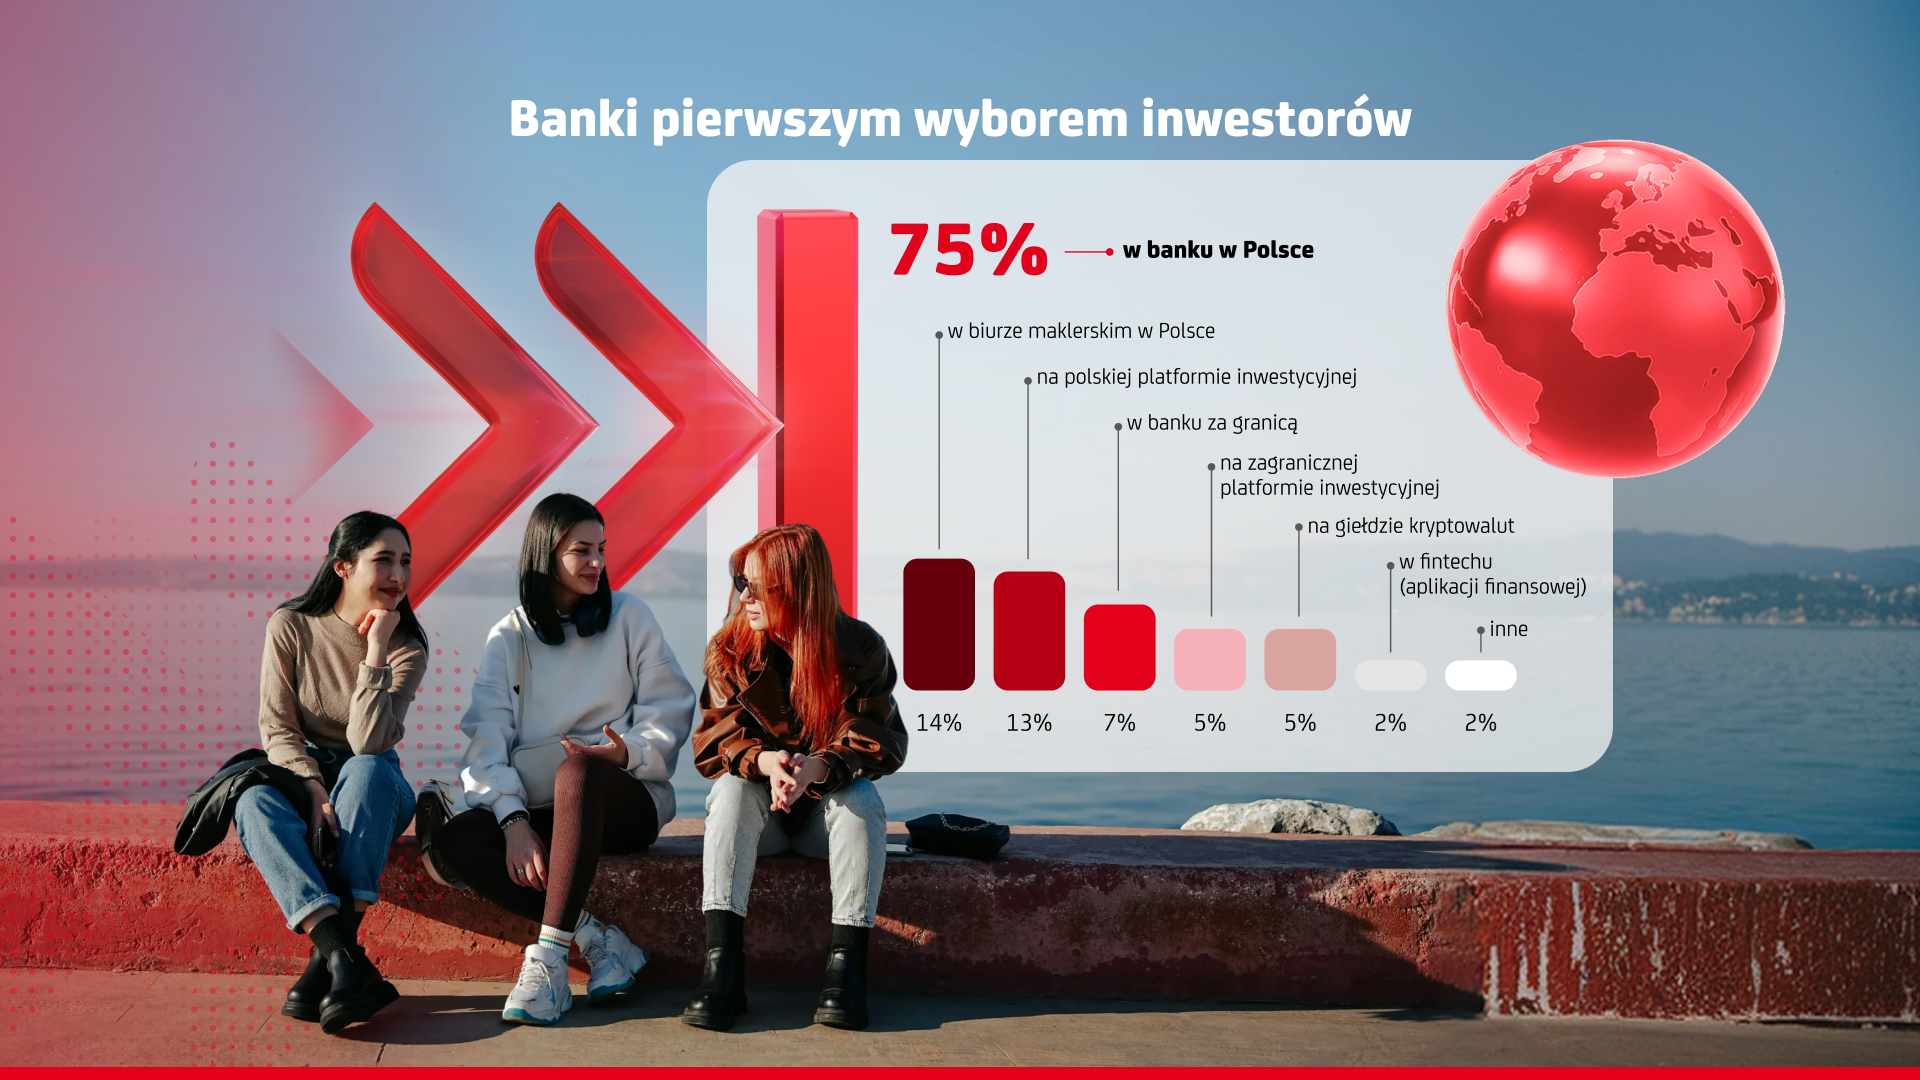
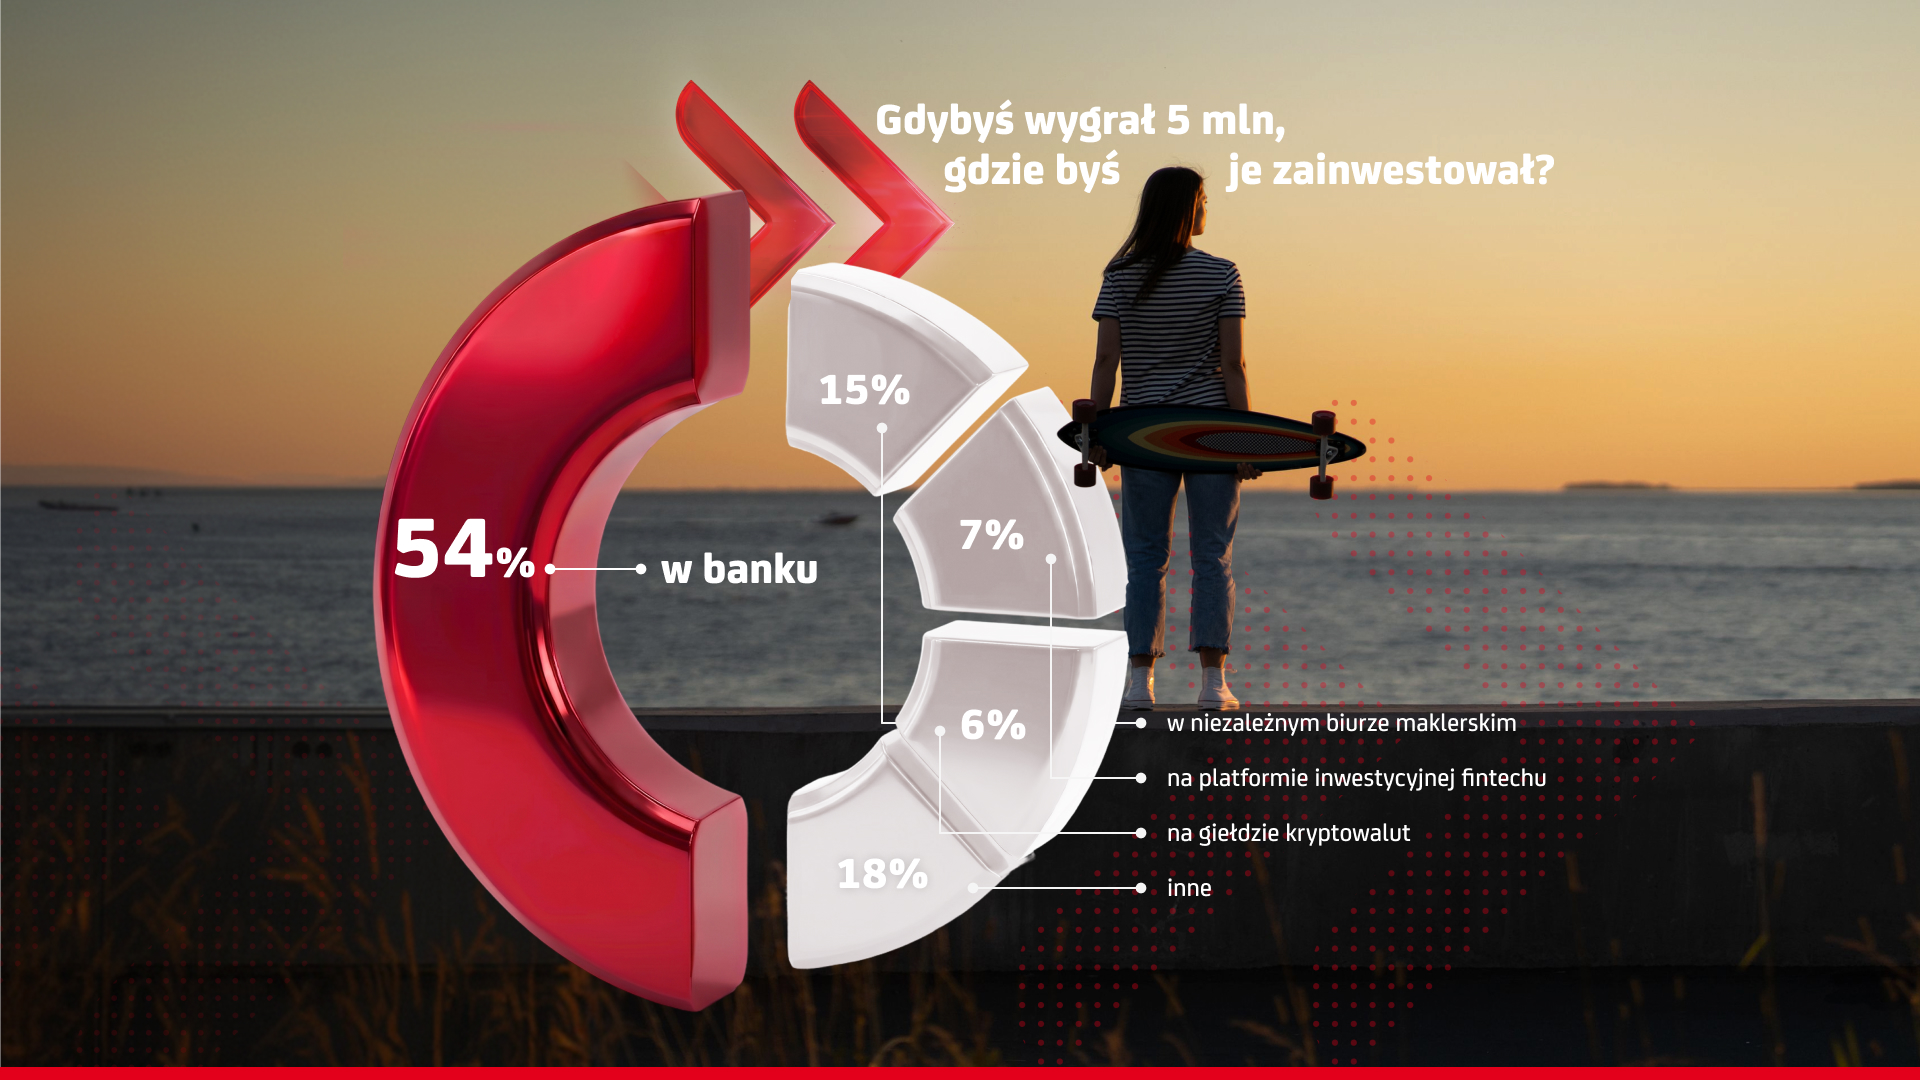
Dowiedz się więcej
Jak z początkowych 100 zł zebrać ponad 80 tys. zł kapitału? Ekspert UniCredit w rozmowie z Business Insider Polska podkreśla, że regularne, długotermi...
Unicredit rysuje portret polskiego (przyszłego) inwestora. Z badania przeprowadzonego na zlecenie banku wynika, że tylko nieco ponad co czwarty Polak ...
Wbrew obiegowej opinii pieniądze na inwestowanie są. Blisko połowa Polaków w wieku 18–64 lata deklaruje wolne oszczędności powyżej 5 tys. zł, a inwest...
Jeszcze niedawno długowieczność analizowano przede wszystkim przez pryzmat liczby przeżytych lat. Dziś coraz wyraźniej widać, że to za mało.
Przez lata zarządzanie finansami osobistymi opierało się na dość tradycyjnym schemacie cyklu życia: najpierw edukacja, potem kilkadziesiąt lat pracy.
Wiedza o psychologii inwestowania może być równie ważna jak umiejętność analizy danych finansowych.
Inwestowanie wiąże się z ryzykiem utraty kapitału
Kolejnym potencjalnym kandydatem spośród czterech krajów Europy Środkowo-Wschodniej (CEE) pozostających poza strefą euro mogą być Węgry.
Akcje to papiery wartościowe oznaczające udział w spółce akcyjnej. Kupując akcje, stajesz się jej akcjonariuszem, czyli jednym z współwłaścicieli spółki.
Fundusze inwestycyjne gromadzą środki wielu inwestorów i lokują je zgodnie z określoną polityką inwestycyjną. W uproszczeniu fundusz można porównać do portfela zawierającego wiele różnych inwestycji. Kupując jednostki uczestnictwa, uzyskujesz pośrednią ekspozycję na aktywa znajdujące się w tym portfelu.
ETF jest funduszem notowanym na giełdzie. W przeciwieństwie do klasycznego funduszu otwartego, w którym jednostki nabywa się i umarza według wyceny na koniec danego dnia, ETF-em można handlować w trakcie sesji giełdowej. Wiele ETF-ów odwzorowuje pasywne indeksy, ale istnieją również ETF-y zarządzane aktywnie.
Onemarkets to fundusz parasolowy obejmujący subfundusze zarządzane przez UniCredit oraz współpracujących globalnych zarządzających aktywami, takich jak BlackRock, Fidelity, Amundi, PIMCO czy J.P. Morgan Asset Management. Poszczególne subfundusze różnią się strategią, klasami aktywów i poziomem ryzyka, dzięki czemu mogą zapewniać ekspozycję na różne segmenty światowych rynków.
Obligacje to papiery wartościowe o charakterze dłużnym. Kupując obligację, inwestor w praktyce pożycza pieniądze jej emitentowi, którym może być np. państwo, samorząd lub przedsiębiorstwo. Emitent zobowiązuje się do zwrotu kapitału na określonych warunkach, a obligacja może również zapewniać odsetki, nazywane kuponem. Cena obligacji może zmieniać się przed terminem wykupu, m.in. pod wpływem zmian stóp procentowych i oceny wiarygodności emitenta. Obligacje różnią się poziomem ryzyka - nie każda obligacja jest inwestycją o niskim ryzyku.
Dywersyfikacja to rozłożenie kapitału pomiędzy różne inwestycje w celu ograniczenia koncentracji ryzyka. Dywersyfikacja może ograniczać część ryzyka, ale nie eliminuje możliwości poniesienia straty.
część zysku spółki wypłacana akcjonariuszom, jeżeli właściwy organ spółki podejmie decyzję o jej wypłacie. Nie każda spółka wypłaca dywidendę. Wysokość dywidendy może zmieniać się w kolejnych latach, a jej wcześniejsze wypłacanie nie oznacza, że będzie wypłacana również w przyszłości.
Portfel inwestycyjny to wszystkie aktywa inwestycyjne należące do inwestora. Portfel inwestycyjny może obejmować wiele klas aktywów. Najczęściej wykorzystywane są akcje, obligacje, fundusze inwestycyjne, ETF-y oraz gotówka i produkty depozytowe.
Prowizja maklerska to opłata pobierana przez dom maklerski lub bank za realizację transakcji. Może być określona jako procent wartości zlecenia, jako stała kwota albo połączenie obu sposobów. Przed rozpoczęciem inwestowania warto sprawdzić tabelę opłat i prowizji.
Opłata za zarządzanie to wynagrodzenie pobierane za zarządzanie aktywami funduszu. Najczęściej jest określana jako procent wartości aktywów w skali roku i naliczana na bieżąco, dlatego jej wpływ jest uwzględniany w wartości jednostki uczestnictwa lub certyfikatu, zamiast być pobierany od inwestora jako osobna regularna płatność. Opłata za zarządzanie jest jednym z kosztów funduszu, ale zazwyczaj nie obejmuje wszystkich kosztów związanych z inwestycją.
Jeżeli inwestor sprzeda akcję drożej niż ją kupił, różnica może stanowić zysk kapitałowy. Przykład: akcja została kupiona za 100 zł, a następnie sprzedana za 120 zł. Różnica wynosi 20 zł na akcję przed uwzględnieniem kosztów transakcyjnych i podatków.
Horyzont inwestycyjny to okres, przez który inwestor planuje utrzymywać inwestycję. Im krótszy horyzont, tym większe znaczenie ma ograniczenie ryzyka znacznego spadku wartości inwestycji tuż przed wypłatą środków. Przy długim horyzoncie krótkoterminowe spadki na rynkach w mniejszym stopniu przekładają się na jego całkowity wynik. Dłuższy horyzont istotnie obniża ryzyko gorszych wyników, nie oznacza to jednak, że długi okres inwestycji całkowicie eliminuje ryzyko.
Alokacja aktywów to podział portfela pomiędzy różne klasy aktywów np. akcje, obligacje czy gotówkę. To jeden z podstawowych elementów konstrukcji portfela.
Rebalancing to przywracanie wcześniej ustalonych proporcji pomiędzy składnikami portfela. Jeżeli np. udział akcji wzrósł z założonych 60% do 75% wskutek silnych wzrostów giełdowych, inwestor może zdecydować o zmianie struktury portfela, aby ponownie odpowiadała jego strategii. Rebalancing nie gwarantuje wyższej stopy zwrotu.
Ankieta MiFID to zestaw pytań wykorzystywany przez bank lub firmę inwestycyjną do zebrania informacji potrzebnych do oceny, czy określona usługa lub instrument finansowy jest odpowiedni dla klienta. Zakres oceny zależy od rodzaju świadczonej usługi. W przypadku zarządzania portfelem analizowane są m.in. wiedza i doświadczenie klienta, jego sytuacja finansowa i zdolność do ponoszenia strat, cele inwestycyjne oraz tolerancja ryzyka. Ankieta służy zapewnieniu klientowi poziomu ochrony przewidzianego w regulacjach MiFID.
Informacje na tej stronie mają charakter edukacyjno-promocyjny. Nie uwzględniają Twojej indywidualnej sytuacji finansowej i nie stanowią doradztwa inwestycyjnego, prawnego ani podatkowego. Nie są również rekomendacją inwestycyjną w rozumieniu Rozporządzenia UE nr 596/2014 (MAR) ani ofertą handlową (art. 66 § 1 Kodeksu cywilnego). My - UniCredit nie odpowiadamy za Twoje decyzje inwestycyjne, podjęte na podstawie informacji z tej strony internetowej. Pamiętaj, że dane i wyniki historyczne nie gwarantują przyszłych zysków, a inwestowanie wiąże się z ryzykiem utraty kapitału.
Administrator
Administratorem Danych jest UniCredit S.p.A., instytucja kredytowa utworzona we Włoszech jako spółka akcyjna, z siedzibą i centralą w Mediolanie przy Piazza Gae Aulenti 3, Tower A, Mediolan, Włochy, o kapitale zakładowym w wysokości 21.509.089.303,00 euro, w całości wpłaconym, wpisany do Rejestru Przedsiębiorstw Mediolan-Monza-Brianza-Lodi, numer identyfikacji podatkowej i numer VAT: 00348170101, spółka dominująca UniCredit Banking Group, wpisana pod numerem: 02008.1 do Rejestru Grup Bankowych prowadzonego przez Bank Włoch zgodnie z art. 64 Dekretu Ustawodawczego nr 385 z dnia 1 września 1993 r. z późn. zm., prowadząca działalność w Polsce poprzez swój oddział UniCredit S.p.A. Spółka Akcyjna II Oddział w Polsce, z siedzibą w Warszawie przy ul. Dobra 40, 00-344 Warszawa ("Administrator Danych").
Cel i podstawa prawna przetwarzania
Twoje dane osobowe (imię, nazwisko, adres e-mail i numer telefonu) będziemy przetwarzać, żeby przesyłać Ci informacje handlowe i oferty produktów UniCredit, w szczególności produktów inwestycyjnych – na podstawie Twojej dobrowolnej zgody (art. 6 ust. 1 lit. a RODO).
Okres przechowywania
Twoje dane będziemy przechowywać do czasu, aż wycofasz swoje zgody. Jeśli wycofasz zgody nie wpłynie to na przetwarzanie Twoich danych, które zrobimy przed wycofaniem.
Dobrowolność zgody
Dane osobowe i zgody dajesz nam dobrowolnie. Jeśli ich nie dasz, nie będziesz mógł/mogła pobrać raportu i nie będziemy mogli kontaktować się z Tobą w sprawie naszych ofert i usług.
Twoje prawa Masz prawo m.in.: do dostępu do swoich danych, ich poprawiania, żądania ich usunięcia oraz wycofania zgód. W tych sprawach możesz napisać na adres e-mail: ochrona.danych@unicredit.pl lub wysłać list na adres UniCredit S.p.A. Spółka Akcyjna II Oddział w Polsce, ul. Dobra 40, 00-344 Warszawa z dopiskiem "IOD".
Więcej informacji Szczegółowe zasady dotyczące tego, jak chronimy Twoje dane i o Twoich prawach, znajdziesz w naszej Polityce Prywatności https://unicredit.pl/polityka-prywatnosci.
Kontakt
Jeśli masz dodatkowe pytania napisz do naszego Inspektora Ochrony Danych dpo@unicredit.pl.